Cómo Usar el Capital Acumulado en tu Casa de Mira Mesa para Comprar en Carmel Valley Sin Vender Primero
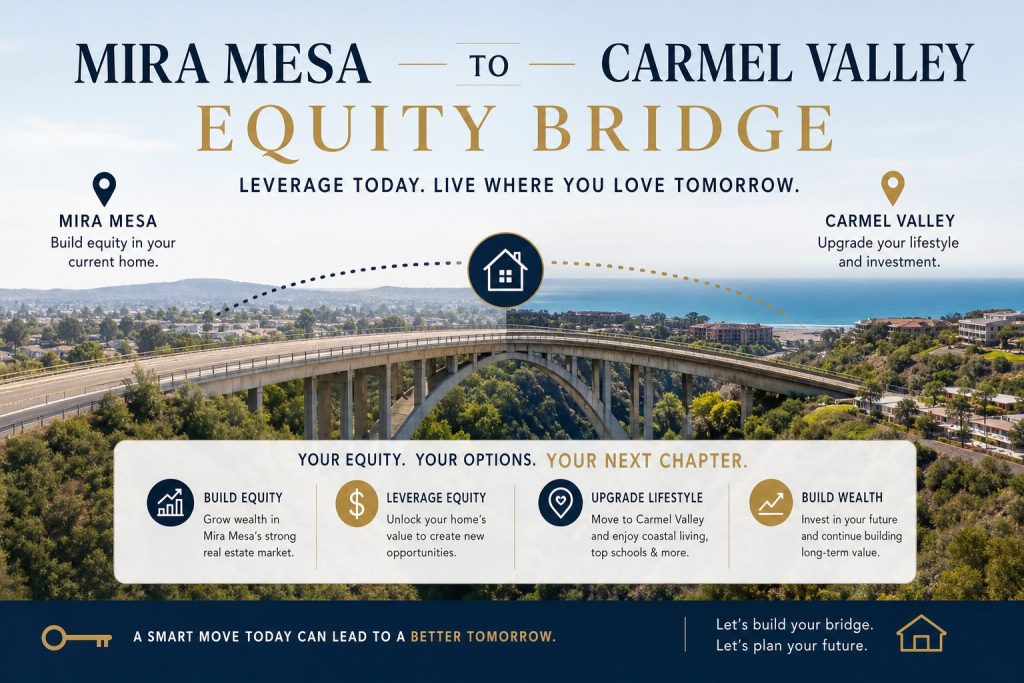
¿Cómo puedo usar el capital acumulado en mi casa de Mira Mesa para acceder a una casa de lujo más grande en Carmel Valley, San Diego, en 2026, sin vender primero y quedarme sin hogar entre transacciones?
Puedes aprovechar el capital de tu casa en Mira Mesa a través de una línea de crédito sobre el valor acumulado (HELOC), un préstamo puente o un refinanciamiento con retiro de efectivo para financiar la compra en Carmel Valley antes de poner tu casa actual en el mercado, y luego venderla para liquidar la deuda a corto plazo.
Por Qué los Propietarios de Mira Mesa Están en una Posición Sólida para Hacer Este Movimiento Ahora Mismo
Quiero que entiendas esto desde el principio: si eres propietario de una casa unifamiliar en Mira Mesa, es muy probable que tengas una cantidad significativa de capital acumulado, y las condiciones del mercado a finales de 2026 te favorecen en ambos lados de esta transacción.
Según los datos del MLS de SDAR de marzo de 2026, el precio medio de las casas unifamiliares en Mira Mesa alcanzó $1.10M con apenas 1.3 meses de inventario y solo 25 propiedades activas en el mercado. Ese es uno de los submercados más ajustados de todo el Condado de San Diego. Tu casa tiene demanda.
Mientras tanto, la mediana acumulada hasta la fecha en Carmel Valley se situó en $2.701M a marzo de 2026, según la misma fuente de SDAR, con 1.7 meses de inventario. Ambos mercados son competitivos, pero la ventaja clave es que tu casa en Mira Mesa se venderá. La pregunta es simplemente cómo organizar todo para que nunca te quedes sin techo.
Con 18 años de experiencia ayudando a familias de San Diego a navegar exactamente este tipo de mudanza, y habiendo cerrado más de 275 transacciones en estos vecindarios, puedo decirte: el miedo a “quedarse sin hogar entre transacciones” es la principal razón por la que los compradores que buscan mejorar su vivienda se quedan paralizados. Permíteme explicarte cómo resolverlo.
Entendiendo tu Capital en Mira Mesa y lo que Realmente Puede Desbloquear
Antes de hablar de estrategia, necesitas tener un panorama claro de con qué estás trabajando. Una mente confusa no puede tomar decisiones, así que seamos específicos.
Si compraste tu casa unifamiliar en Mira Mesa entre 2018 y 2021, probablemente experimentaste una apreciación de aproximadamente el 40% durante el auge de 2020 a 2022, según datos del mercado a nivel del condado. Basándonos en los precios actuales, aquí tienes una idea general del capital bruto según el año de compra:
- Comprada alrededor de 2018 (aprox. $575K): Aproximadamente $525K en capital bruto al valor actual
- Comprada alrededor de 2019 (aprox. $620K): Aproximadamente $480K en capital bruto
- Comprada alrededor de 2020 (aprox. $650K): Aproximadamente $450K en capital bruto
- Comprada alrededor de 2021 (aprox. $750K): Aproximadamente $350K en capital bruto
Ahora bien, la brecha entre Mira Mesa y Carmel Valley es real. Las casas unifamiliares de lujo en Carmel Valley oscilan entre aproximadamente $2.5M en el Village original y más de $8M en Pacific Highlands Ranch, según la guía para compradores 2026 de Luxury SoCal Realty. En el nivel de entrada, estás viendo aproximadamente $1.8M para una casa unifamiliar en Carmel Valley frente a aproximadamente $900K para el nivel de entrada en Mira Mesa.
¿Cómo cubres una brecha de $900K a $1.5M o más? Ahí es donde tu capital se convierte en una herramienta estratégica, no solo en un número en un estado de cuenta.
La Estrategia HELOC: Acceder al Capital de Mira Mesa Sin Vender
Una Línea de Crédito sobre el Valor Acumulado de la Vivienda (HELOC, por sus siglas en inglés) es una de las formas más limpias de acceder a tu capital mientras aún vives en tu casa de Mira Mesa. La mayoría de los prestamistas otorgan un HELOC de hasta el 80 al 85% del valor combinado del préstamo (CLTV).
Así es como se ve en la práctica. Si tu casa en Mira Mesa está valorada en aproximadamente $1.1M y debes $600K en tu hipoteca, un HELOC al 80% de CLTV podría darte acceso a aproximadamente $280K. Al 85% de CLTV, esa cifra podría extenderse a alrededor de $335K.
Usas esos fondos para tu pago inicial en la casa de Carmel Valley, cierras la compra, te mudas y luego pones tu propiedad en Mira Mesa en el mercado. Una vez que se vende, pagas el HELOC.
¿El inconveniente? Necesitas calificar para tu hipoteca existente, el HELOC y la nueva hipoteca de Carmel Valley al mismo tiempo. Eso representa un desafío significativo en cuanto a la relación deuda-ingreso, y es donde trabajar con el prestamista correcto desde el primer día se vuelve crítico. Lo que les digo a mis clientes es que inicien esta conversación con un prestamista al menos 90 días antes de querer mudarse, no 90 días después de enamorarse de una propiedad en Carmel Valley.
Préstamos Puente: Una Solución Diseñada para Compradores que Buscan Mejorar su Vivienda en Mira Mesa
Si los números del HELOC no alcanzan, un préstamo puente podría ser tu respuesta. Estos son préstamos a corto plazo, generalmente de 6 a 12 meses, garantizados por tu propiedad en Mira Mesa, diseñados específicamente para esta situación.
Los préstamos puente tienen tasas de interés más altas, generalmente del 2 al 4% por encima de la tasa preferencial, y comisiones de originación del 1.5 al 3%. No son baratos. Pero aquí está la razón por la que funcionan: con Mira Mesa mostrando apenas 1.3 meses de inventario a marzo de 2026 según los datos de SDAR, los prestamistas confían en que tu casa se venderá dentro del plazo del préstamo. Ese inventario ajustado es en realidad tu poder de negociación con el prestamista del préstamo puente.
El verdadero poder de un préstamo puente está en lo que hace en el lado de la compra. Las casas en Carmel Valley se mueven rápido, con una mediana de solo 13 días en el mercado según los datos de SDAR de marzo de 2026. La guía para compradores de Luxury SoCal Realty señala que en el segmento ultra-lujo, aproximadamente el 35% de los compradores pagan en efectivo el 85% de las veces. Si llegas con una oferta contingente, es probable que te pasen por alto. Un préstamo puente te permite hacer una oferta limpia y sin contingencias que compite con los compradores en efectivo.
El Acuerdo de Renta Posterior al Cierre: Vender Mira Mesa Primero Mientras te Quedas en Casa
Esta es la estrategia que analizo con más frecuencia con las familias que quieren máxima certeza. Vendes tu casa en Mira Mesa, pero negocias un acuerdo de renta posterior al cierre (rent-back) con el comprador que te permite quedarte en la casa durante 30 a 60 días después del cierre.
¿Por qué funciona tan bien? California permite acuerdos de renta posterior al cierre de hasta 60 días sin activar las protecciones de la ley de arrendador-inquilino. Más allá de los 60 días, la dinámica cambia y el comprador se convierte en arrendador. Por eso quieres mantenerte dentro de ese plazo.
La secuencia es la siguiente: pones tu casa en Mira Mesa en el mercado, aceptas una oferta con una cláusula de renta posterior al cierre, cierras la venta, recibes tus ganancias y luego usas esas ganancias para hacer una oferta sólida en una casa de Carmel Valley mientras aún vives cómodamente en tu casa actual. Sin unidades de almacenamiento, sin estadías en hoteles, sin quedarte en el sofá de la casa de tus suegros.
La clave es tener un comprador cooperativo en Mira Mesa, y con la estrategia correcta de precios y negociación, esto es muy alcanzable. Con 275 reseñas de cinco estrellas de clientes anteriores y un historial tanto en Mira Mesa como en Carmel Valley, estructuro estas negociaciones de renta posterior al cierre con regularidad. Es una de las herramientas más prácticas en el manual del comprador que busca mejorar su vivienda.
Refinanciamiento con Retiro de Efectivo: Reestructurando tu Hipoteca de Mira Mesa para Máxima Flexibilidad
Un refinanciamiento con retiro de efectivo reemplaza tu hipoteca existente en Mira Mesa con una nueva y más grande, y te entrega la diferencia en efectivo. Con un máximo del 80% del valor del préstamo sobre una casa de $1.1M en Mira Mesa, podrías acceder a hasta $880K en un nuevo préstamo. Resta el saldo restante de tu hipoteca, y el remanente se convierte en tu fondo para el pago inicial en Carmel Valley.
Este enfoque crea un pago mensual mayor en tu casa de Mira Mesa durante el período puente, por lo que necesitas ingresos sólidos para sostener tanto ese nuevo pago como la hipoteca de Carmel Valley simultáneamente. Pero evita las tasas de interés más altas de un préstamo puente y te ofrece una estructura de tasa fija.
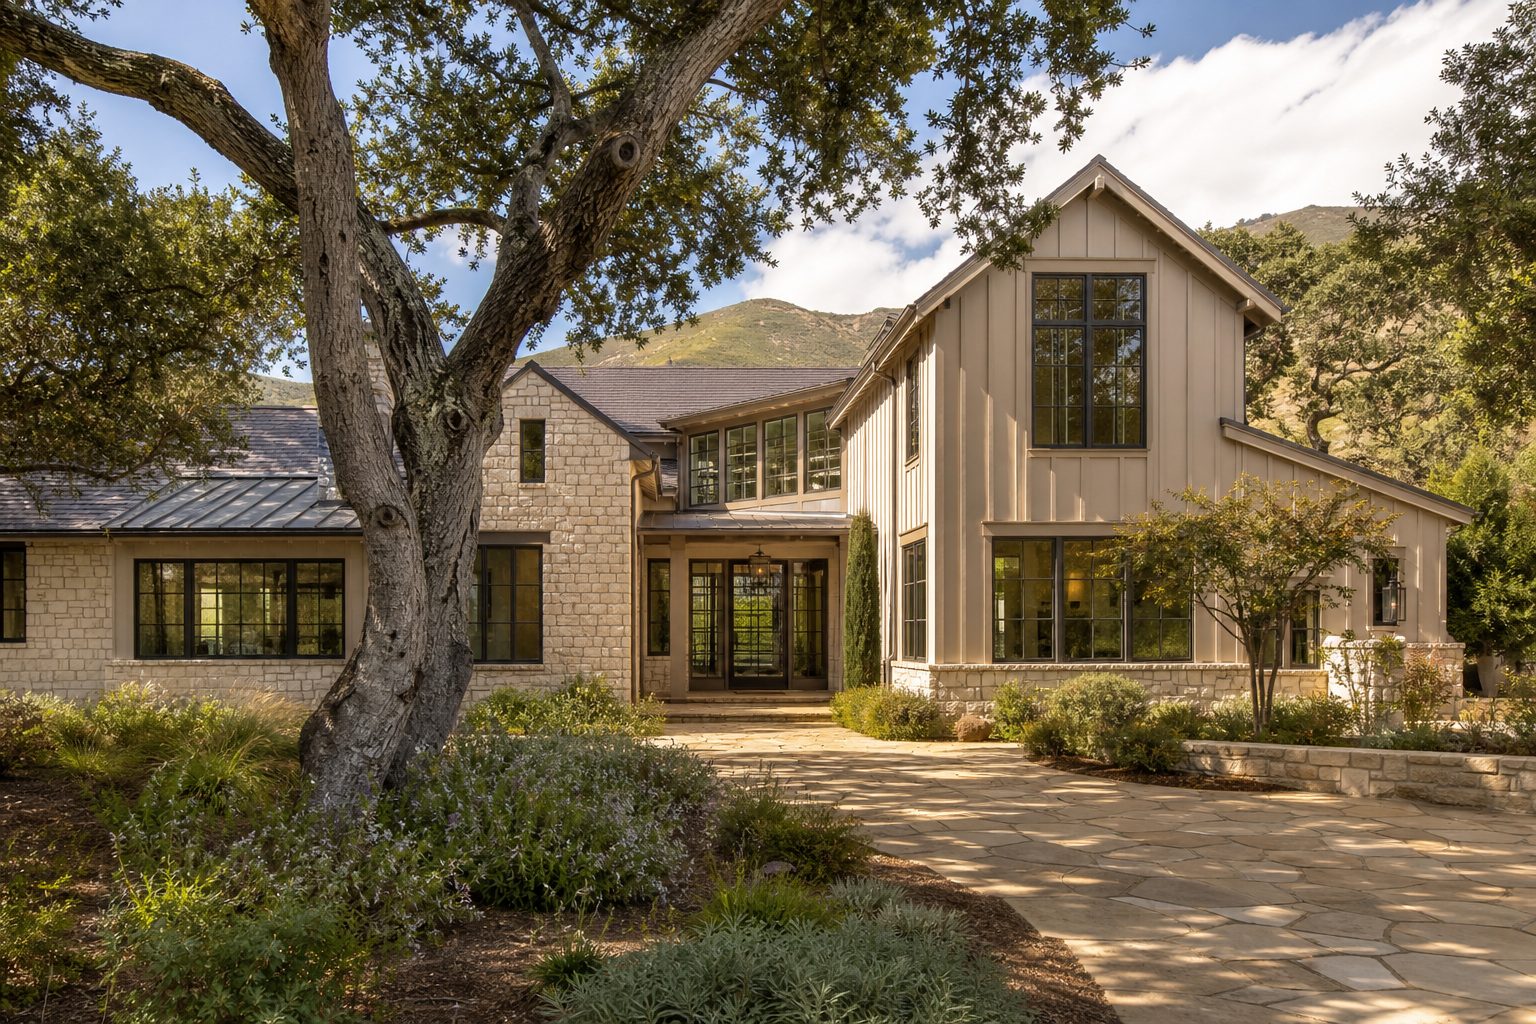
Lo que Necesitas Saber Sobre Carmel Valley Antes de Comprar
Mudarse de Mira Mesa a Carmel Valley no es solo un salto de precio. Es un cambio de estilo de vida. Ambos vecindarios comparten algo importante: excelentes escuelas e infraestructura orientada a las familias. Mira Mesa es bien conocida por ser una comunidad integral con buenas escuelas, una diversidad increíble y opciones gastronómicas que no encontrarás en ningún otro lugar de San Diego, desde los supermercados coreanos en H Mart en Mira Mesa Blvd hasta los productos vietnamitas en Vinh Hung Supermarket en Camino Ruiz. Estás cambiando esa riqueza cultural única por la proximidad de Carmel Valley a la costa y lo que la guía para compradores de Luxury SoCal Realty llama el distrito escolar público más sólido del Condado de San Diego.
Algunos detalles de precios que vale la pena destacar de los datos de la guía para compradores 2026:
- Carmel Valley Village (original): $2.5M a $4.5M, típicamente sin Mello-Roos
- Torrey Hills: $2.8M a $5.5M, Mello-Roos bajo o inexistente
- Pacific Highlands Ranch: $3.5M a más de $8M, con obligaciones de Distrito de Instalaciones Comunitarias (CFD) de $2,000 a más de $5,000 por año
- Meadows Del Mar y Torrey Ridge: $4.5M a más de $9M
El factor Mello-Roos en Pacific Highlands Ranch es algo que muchos compradores pasan por alto. Me aseguro de que cada cliente entienda el costo total de mantenimiento antes de redactar una oferta.
Preguntas Frecuentes
¿Cuánto capital necesito en mi casa de Mira Mesa para hacer este movimiento?
La mayoría de las estrategias puente requieren al menos del 20 al 30% de capital en tu casa actual después de cualquier hipoteca existente. Con las casas unifamiliares de Mira Mesa alrededor de $1.1M de mediana según los datos de SDAR de marzo de 2026, los propietarios que compraron antes de 2021 típicamente tienen suficiente capital para financiar un pago inicial significativo en una propiedad de Carmel Valley a través de un HELOC, préstamo puente o refinanciamiento con retiro de efectivo.
¿Puedo calificar para dos hipotecas al mismo tiempo en San Diego?
Sí, pero tu relación deuda-ingreso necesita soportar ambos pagos. Los prestamistas contabilizarán tu hipoteca actual de Mira Mesa (o HELOC) junto con la hipoteca propuesta de Carmel Valley. Los ingresos sólidos de W-2 provenientes de los sectores tecnológico y biotecnológico de San Diego a menudo hacen esto factible. Inicia la conversación con el prestamista con anticipación.
¿Qué tan rápido se venderá mi casa de Mira Mesa en 2026?
Según los datos del MLS de SDAR de marzo de 2026, las casas en Mira Mesa muestran una mediana de 30 días en el mercado con solo 1.3 meses de inventario y 25 propiedades activas. Este es un inventario extremadamente ajustado, lo que le da a los vendedores un fuerte poder de negociación y le da a los prestamistas de préstamos puente confianza para aprobar financiamiento a corto plazo.
¿Qué es un acuerdo de renta posterior al cierre y cuánto tiempo puede durar en California?
Un acuerdo de renta posterior al cierre te permite vender tu casa y continuar viviendo en ella como inquilino durante un período negociado. En California, los acuerdos de renta posterior al cierre de 60 días o menos evitan activar las protecciones de la ley de arrendador-inquilino, manteniendo el arreglo sencillo para ambas partes.
¿Son competitivas las ofertas contingentes en Carmel Valley?
Generalmente, no. Las casas en Carmel Valley se venden en una mediana de 13 días en el mercado según los datos de SDAR de marzo de 2026, y los compradores de ultra-lujo frecuentemente pagan en efectivo. Una oferta contingente te pone en una desventaja significativa. El financiamiento puente o una estrategia de venta con acuerdo de renta posterior al cierre te posiciona para hacer una oferta limpia.
¿Cuánto cuesta un préstamo puente para una mudanza de Mira Mesa a Carmel Valley?
Los préstamos puente típicamente tienen tasas de interés del 2 al 4% por encima de la tasa preferencial con comisiones de originación del 1.5 al 3%. En un préstamo puente de $300K, esas comisiones se acumulan rápidamente, pero el costo es temporal y se compensa con la capacidad de competir con compradores más fuertes en Carmel Valley.
¿Debería renovar mi casa de Mira Mesa antes de vender para maximizar el capital?
No siempre. Habiendo trabajado en remodelaciones junto a inversionistas, puedo decirte que las actualizaciones estratégicas como encimeras de cocina, pintura fresca y paisajismo tienden a marcar la diferencia. Una renovación completa rara vez resulta rentable cuando tu objetivo es vender rápidamente y desplegar el capital en la próxima compra.
¿Qué son las tarifas Mello-Roos en Carmel Valley?
Según la guía para compradores de Luxury SoCal Realty, las parcelas en Pacific Highlands Ranch típicamente tienen obligaciones de CFD de $2,000 a más de $5,000 por año dependiendo del tamaño del lote y el distrito. El Carmel Valley Village original típicamente no tiene obligación de CFD, lo que puede ahorrarte miles de dólares anualmente.
¿Necesito un corredor de bienes raíces o simplemente un agente para este tipo de transacción?
Una mudanza de doble mercado y doble transacción como esta se beneficia de la experiencia a nivel de corredor. Como Broker Associate en REAL Brokerage (DRE# 01509668), aporto una supervisión adicional y profundidad de negociación que importa cuando se coordina el tiempo entre dos submercados competitivos.
¿Qué pasa si la casa de Carmel Valley que quiero se vende antes de que cierre mi casa de Mira Mesa?
Exactamente para eso existe el financiamiento puente. Al asegurar los fondos para tu compra antes de poner tu casa de Mira Mesa en el mercado, desvincula las dos transacciones por completo. Compras en Carmel Valley según tu cronograma, luego vendes Mira Mesa cuando estés listo, no cuando estés desesperado.
La Conclusión
No tienes que vender tu casa de Mira Mesa y esperar que los astros se alineen antes de comprar en Carmel Valley. Con la estrategia puente correcta, ya sea un HELOC, un préstamo puente, un refinanciamiento con retiro de efectivo o un acuerdo de renta posterior al cierre, puedes mudarte a tu casa de Carmel Valley primero y vender desde una posición de fortaleza, no de urgencia.
La base de toda esta estrategia es tu capital en Mira Mesa. Esa comunidad integral y culturalmente rica donde has construido tu vida, desde los sábados por la mañana en H Mart hasta las cenas entre semana a lo largo de Mira Mesa Blvd, también ha construido un verdadero apalancamiento financiero para tu próximo capítulo.
Si quieres analizar qué estrategia puente se adapta a tus números específicos, con gusto lo planificamos juntos. Llámame al 858-405-0002 o visítame en mi oficina en 16516 Bernardo Center Dr. Ste. 300. Ofrezco una revisión legal gratuita de contratos y divulgaciones con cada transacción, cubierta por mí, para que tengas una capa adicional de protección desde el inicio. Para más contexto sobre cómo prepararse para comprar una casa, la Oficina de Protección Financiera del Consumidor ofrece recursos gratuitos sobre los fundamentos de la compra de vivienda.
*Scott Cheng, Broker Associate, REAL Brokerage, DRE# 01509668. Este blog tiene fines educativos y no constituye asesoramiento legal o financiero. Consulta a un prestamista autorizado y a un abogado para obtener orientación específica a tu situación.*